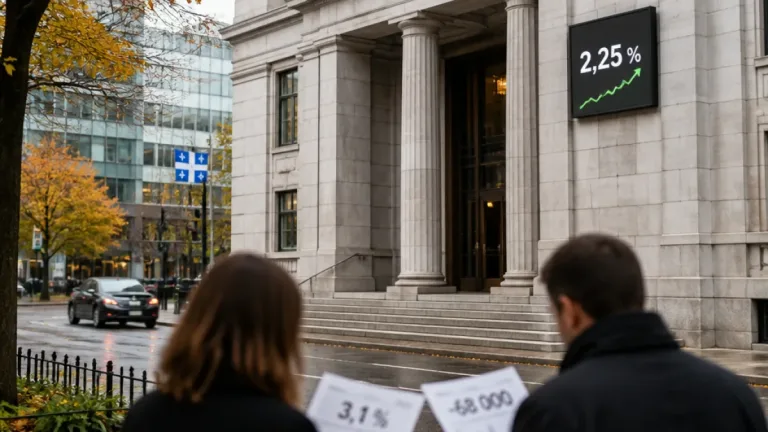
Les franchisés québécois qui financent leur commerce avec une marge de crédit ou un prêt à taux variable devront composer avec des frais d’intérêts plus élevés. La Banque du Canada a relevé son taux directeur de 25 points de base, le faisant passer de 2,25 % à 2,5 % le 28 octobre 2026.
Cette décision, la première hausse en trois ans, se répercute sur le taux préférentiel des institutions financières. Les entreprises qui ont contracté un financement variable pour leur investissement de départ, leurs équipements ou des travaux de rénovation sont donc les premières touchées. Les prêts à taux fixe déjà signés ne sont pas modifiés par cette décision.
Un coût supplémentaire calculé sur la dette
Pour un commerce ayant emprunté 500 000 $ à taux variable, l’augmentation représente environ 1 250 $ d’intérêts supplémentaires par année. Le calcul équivaut à environ 250 $ par année pour chaque tranche de 100 000 $ empruntée.
| Financement variable | Coût annuel additionnel estimé |
|---|---|
| 100 000 $ | 250 $ |
| 500 000 $ | 1 250 $ |
La banque centrale justifie son choix par la persistance des prix élevés de l’énergie. Elle veut éviter que cette pression ne se transmette à d’autres biens et services. Dans son communiqué, elle indique qu’il « pourrait être nécessaire » de resserrer davantage sa politique monétaire, tout en affirmant vouloir avancer avec prudence.
« Il pourrait être nécessaire » d’aller plus loin, tout en procédant avec prudence, a indiqué la Banque du Canada.
Une prochaine décision en décembre
Le taux officiel d’escompte s’établit désormais à 2,75 %. Le prochain rendez-vous de la Banque du Canada est prévu le 9 décembre 2026.
Certains économistes d’iA Groupe financier et de la Banque Royale prévoient trois hausses additionnelles de 25 points de base, ce qui porterait le taux directeur à 3,5 %. Cette projection ne fait toutefois pas consensus. Sébastien Mc Mahon, économiste en chef d’iA Groupe financier, estime plutôt que la banque centrale aurait pu attendre le début de 2027, compte tenu de la faiblesse de l’économie et des effets déjà attendus du relèvement.
- Les marges de crédit et les prêts commerciaux variables sont directement visés.
- Les financements à taux fixe déjà conclus ne changent pas.
- La prochaine décision de la Banque du Canada est attendue le 9 décembre.